المحاسبة والفوترة
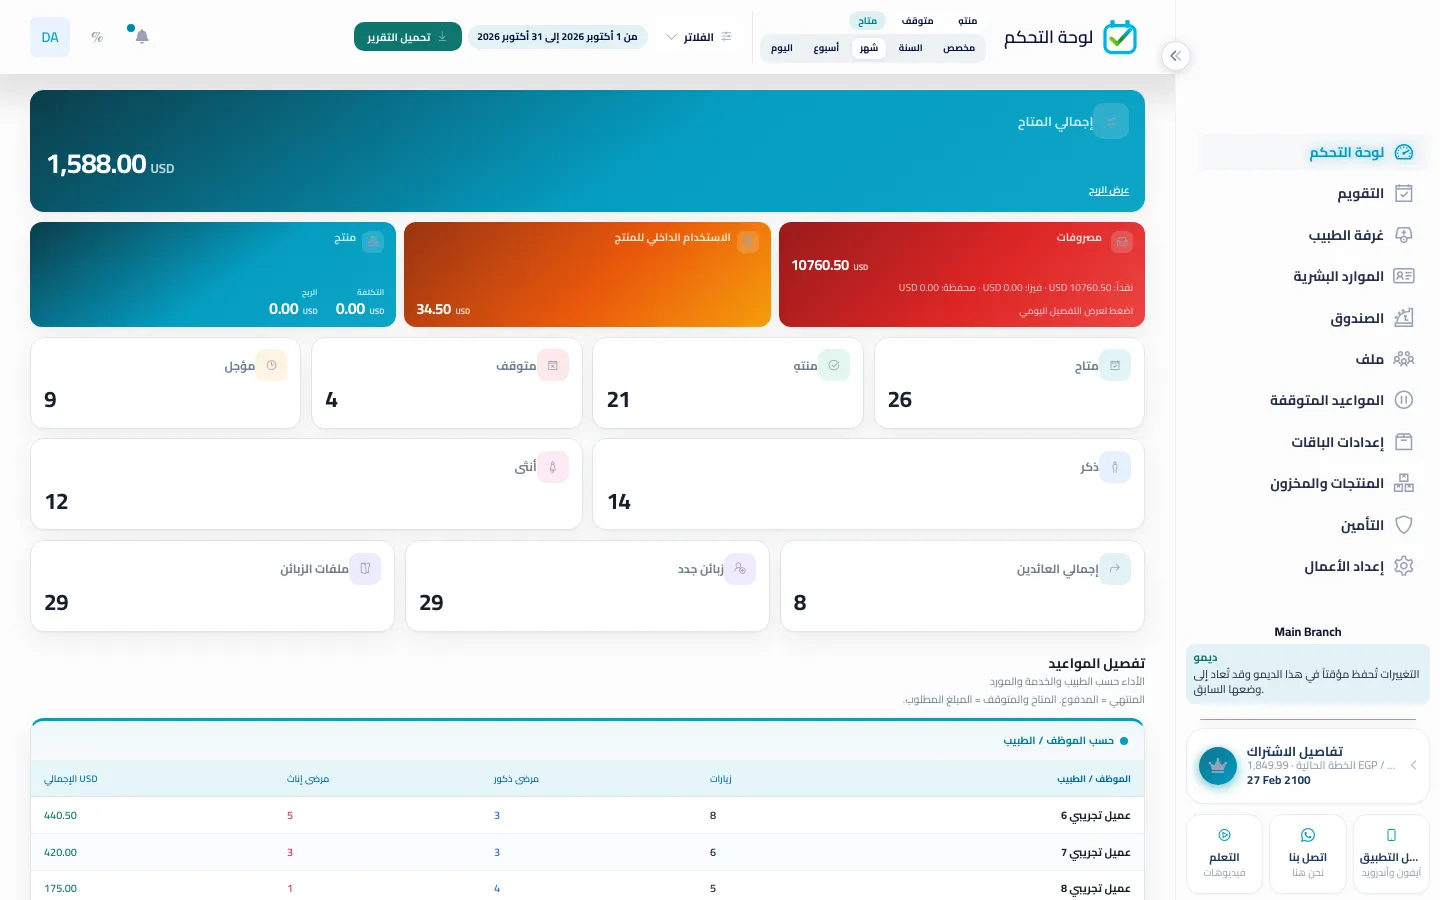
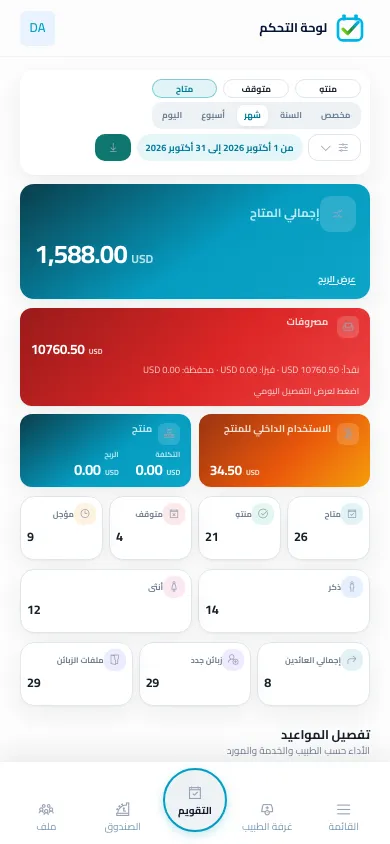
المحاسبة في BOC هي المال الذي يتبع الزيارة: عملتان، وسعر يومي، ومصروف ينتقل من اليوم إلى الشهر، وربح هو الدخل مقابل المصروف.
ماذا تفعل المحاسبة
العيادة أو الصالون غالباً يقبض بأكثر من عملة. يحفظ BOC عملتين وسعراً يومياً حتى لا ينقسم اليوم نفسه على دفترين بسعرين غير رسميين. الكاشير هو مكان القبض: المطلوب والمدفوع والمتبقي، نقداً أو بطاقة أو محفظة. المحاسبة هي ما تقرأه بعد أن توجد تلك الدفعة. المصروف اليومي يُدخل كمصروف تشغيلي وينتقل إلى عرض الشهر. الهدر في المخزون يبقى على سجل المخزون. هو لا يتحول وحده إلى مصروف تشغيلي.
الربح في BOC هو الدخل مقابل المصروف، حسب الشهر وحسب السنة. هو ليس إقراراً ضريبياً حكومياً، وليس ملفاً ترسله إلى دائرة الضرائب من هذه الشاشة. إذا كان العمل في مصر والضريبة المصرية مفعّلة، فالفاتورة الإلكترونية للهيئة خطوة منفصلة على الزيارة. إلى أن يوجد ذلك الربط، تبقى الدفعة على إيصال داخلي. المحاسبة ما زالت تعرض المال الذي قبضه المكتب والمال الذي صرفه.
ما الذي يميّزه
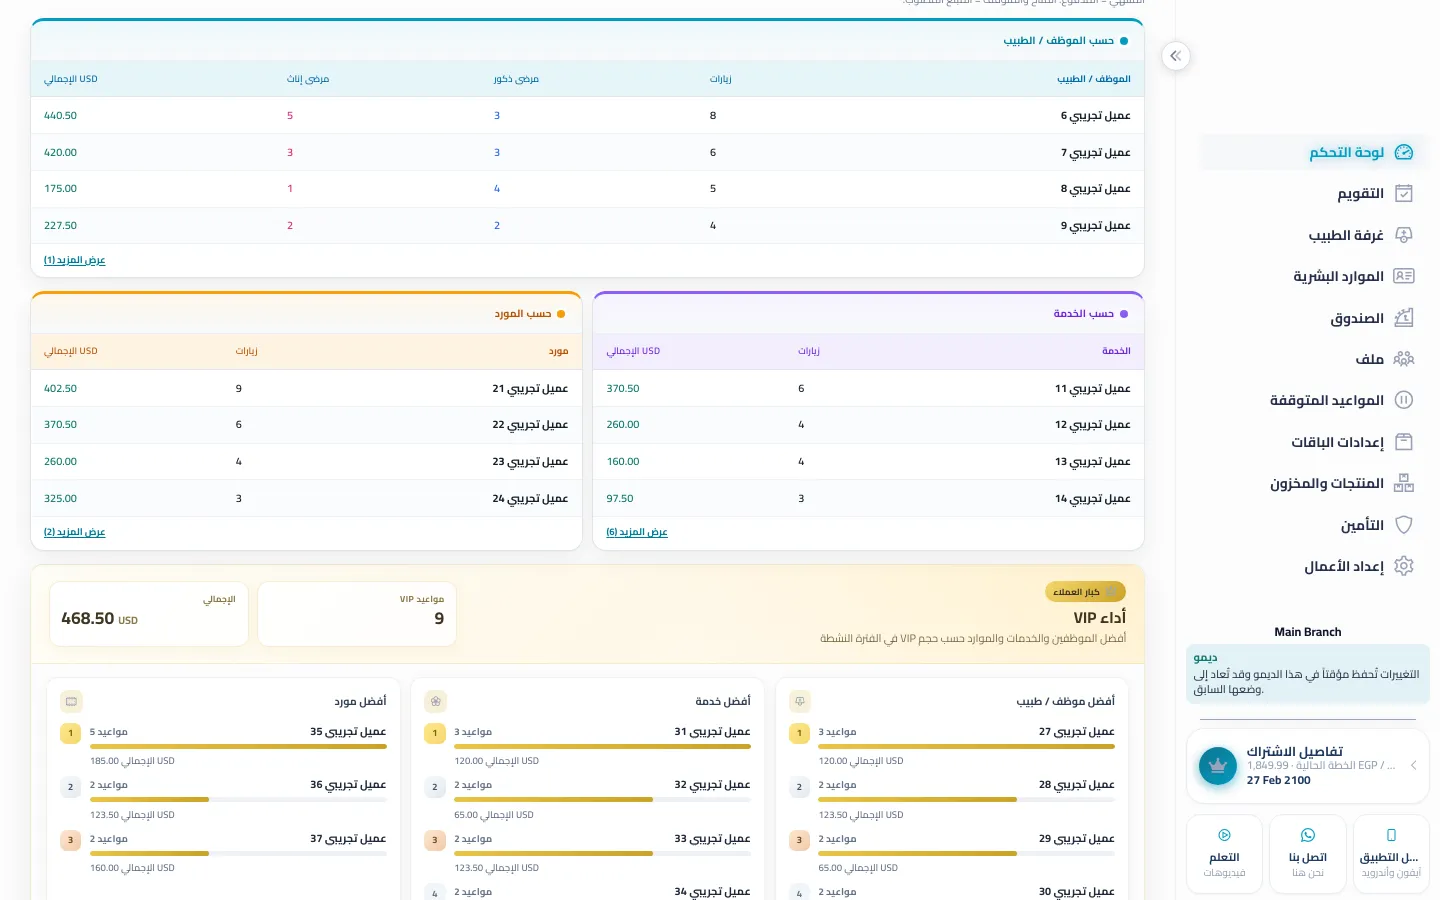
جدول بيانات يستطيع إضافة عمود لعملة ثانية. هو لا يقول لك إن السعر هو ما أُدخل لذلك اليوم، أو إن المصروف يخص الشهر، أو إن الزيارة التي أنشأت الدخل ما زالت على التقويم. يبقي BOC الدفعة على الزيارة. لا تعيد كتابة المبلغ في نظام ثانٍ لتعرف إن كان الشهر غطّى تكلفته. لوحة التقارير وعرض الربح يقرآن السجلات نفسها التي كتبها الكاشير.
كيف يقرأ المدير الشهر
في آخر يوم العمل يكون الكاشير قد حفظ المطلوب والمدفوع وما زال مفتوحاً، بما في ذلك زيارة من دون موعد لم تكن على دفتر الصباح. مصروف التشغيل لذلك اليوم يجلس بجانب ذلك الدخل. في صباح اليوم التالي لا يبدأ عرض الشهر من الصفر: مصروف الأمس موجود في الشهر. عندما يُغلق الشهر يكون الربح ذلك الدخل مقابل ذلك المصروف، والسنة هي المقارنة نفسها على اثني عشر شهراً. العملة الثانية لا تحتاج إغلاقاً ثانياً. تُدخل السعر اليومي وتبقى المبالغ موسومة بعملتها. لا شيء من هذا يقدّم إقراراً ضريبياً. ولا شيء منه يحل محل الفاتورة الإلكترونية في مصر عندما يكون ذلك الربط هو ما تحتاجه الزيارة. هو يقول للمالك إن كان المكتب قد قبض أكثر مما صرف، في مساحة العمل نفسها التي فيها المواعيد.
كيف يعمل هذا في BOC
- اقبض الدفعة. سجّل المطلوب والمدفوع والمتبقي في الكاشير، نقداً أو بطاقة أو محفظة.
- اضبط السعر اليومي. عندما تُستخدم عملتان، أدخل سعر ذلك اليوم حتى تبقى المبالغ موسومة.
- أدخل مصروف اليوم. أضف مصروف التشغيل. هو ينتقل إلى الشهر. هدر المخزون يبقى على المخزون.
- اقرأ الربح. قارن الدخل بالمصروف حسب الشهر والسنة. هذا ليس إقراراً ضريبياً.
- استخدم خطوة مصر عندما تنطبق. أرسل فاتورة إلكترونية من الزيارة فقط عندما تكون الضريبة المصرية مفعّلة. وإلا تبقى الدفعة على الإيصال الداخلي.
لمن هذه الميزة
العيادات تقرأ العيادة الشهر كزيارات مقبوضة مقابل مصروف تشغيل الغرف.
عيادات الأسنان تبقي عيادة الأسنان دخل الكرسي ومصروف المخبر أو المواد في الشهر نفسه، بالعملات التي تقبضها فعلاً.
الجلدية والليزر تستطيع عيادة الليزر أن ترى دفعات الباقات والمصروف اليومي من دون جدول ثانٍ للعملة الثانية.
صالونات التجميل يغلق الصالون اليوم من الكاشير ويجد تلك المبالغ في الشهر.
السبا يفصل السبا دخل العلاج عن مصروف التشغيل اليومي من دون إعادة كتابة أي منهما.
صالونات الحلاقة صالون حلاقة يقبض نقداً وبعملة ثانية يبقي الاثنين في الإغلاق نفسه.
العلاج الطبيعي تقارن عيادة العلاج الطبيعي شهر زيارات العودة بالإيجار وبقية مصروف التشغيل.
الأندية الرياضية يقرأ النادي دخل الملعب أو الحصة مقابل مصروف الشهر، ومن دون صفحة حجز ذاتي للعضو.
الفائدة العملية
- عملتان تبقيان في يوم واحد، بسعر تدخله لذلك اليوم.
- مصروف التشغيل اليومي ينتقل إلى أرقام الشهر.
- الربح هو الدخل مقابل المصروف، حسب الشهر والسنة.
- هدر المخزون لا يُرحَّل بصمت كمصروف تشغيلي.
- الفوترة الإلكترونية في مصر خطوة منفصلة، فقط عندما تكون الضريبة المصرية مفعّلة.
أسئلة
هل هذا إقرار ضريبي؟
لا. الربح يقارن الدخل والمصروف داخل BOC. هو لا يقدّم إقراراً إلى دائرة ضرائب.
أين تُقبض الدفعة؟
في الكاشير، كمطوب ومدفوع ومتبقٍ، نقداً أو بطاقة أو محفظة. المحاسبة تقرأ تلك المبالغ.
كيف تعمل العملتان؟
يحفظ BOC عملتين وسعراً يومياً. تبقى المبالغ موسومة بالعملة التي قُبضت بها.
هل يختفي مصروف اليوم غداً؟
لا. مصروف التشغيل ينتقل إلى الشهر وإلى مقارنة السنة.
هل هدر المخزون مصروف؟
الهدر يبقى على سجل المخزون. هو لا يُرحَّل وحده كمصروف تشغيلي.
متى توجد فاتورة إلكترونية لمصر؟
فقط عندما يستخدم العمل الضريبة المصرية والبوابة مربوطة. إلى ذلك الحين تبقى الدفعة على إيصال داخلي.