Comptabilité et factures
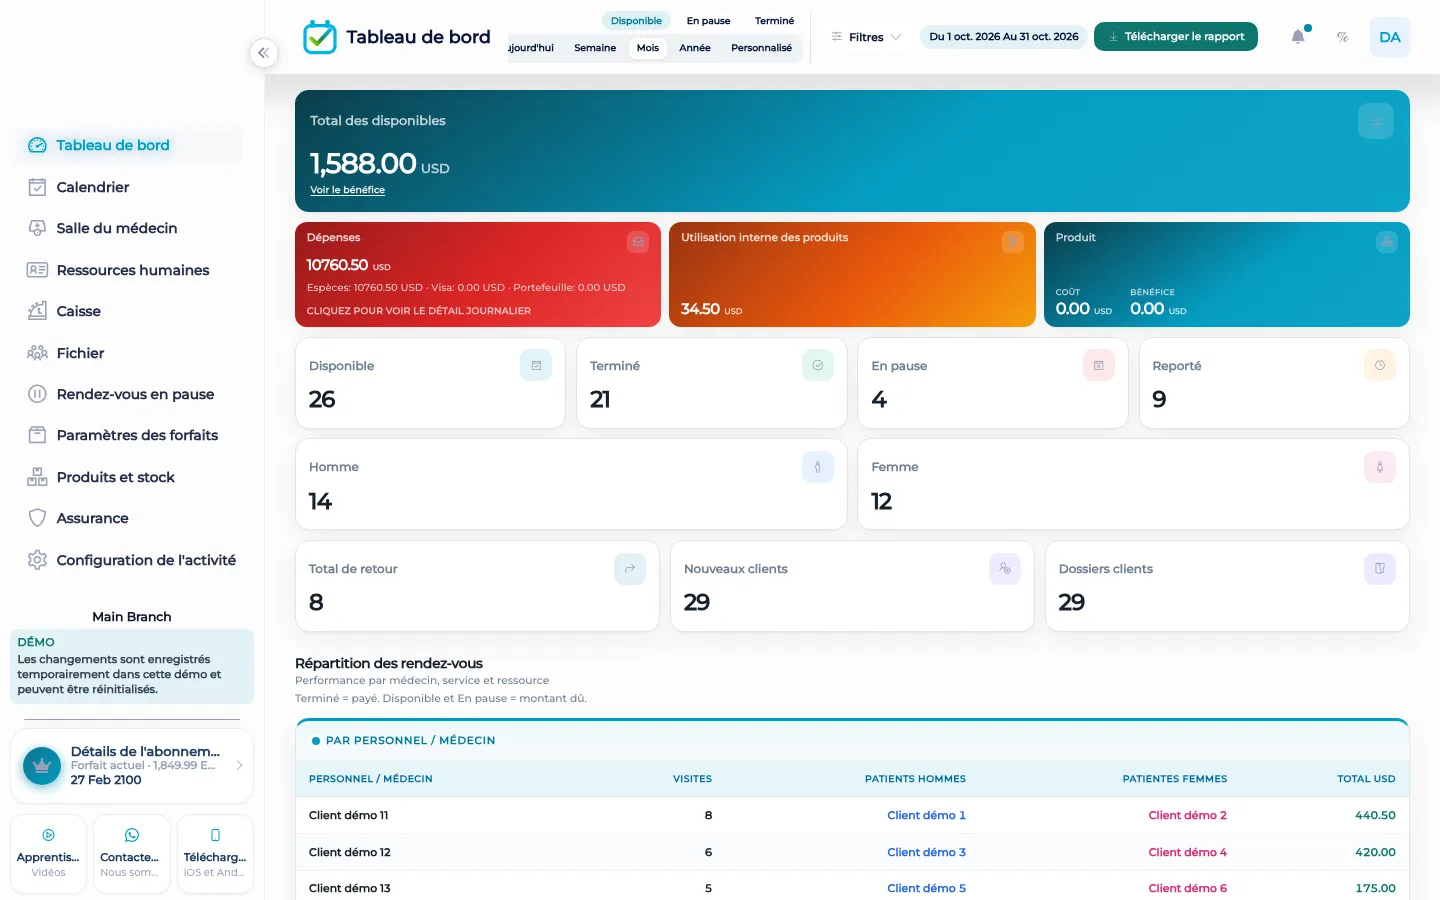
La comptabilité dans BOC est l’argent qui suit une visite : deux devises, un taux du jour, des dépenses qui passent du jour au mois, et un résultat qui oppose recettes et dépenses.
Ce que fait la comptabilité
Une clinique ou un salon encaisse souvent dans plus d’une devise. BOC garde deux devises et un taux du jour pour que la même journée ne soit pas coupée entre deux cahiers et deux taux officieux. La caisse est l’endroit du paiement : dû, payé et reste, en espèces, carte ou portefeuille. La comptabilité est ce que vous lisez une fois ce paiement existant. Les dépenses du jour sont saisies comme dépenses d’exploitation et passent dans la vue du mois. La perte de stock reste sur le stock. Elle ne devient pas toute seule une dépense d’exploitation.
Le résultat dans BOC oppose les recettes aux dépenses, par mois et par année. Ce n’est pas une déclaration fiscale, et ce n’est pas un fichier envoyé à un bureau des impôts depuis cet écran. Si l’activité est en Égypte et que la taxe égyptienne est activée, la facture électronique vers l’administration est une étape séparée sur la visite. Tant que ce lien n’existe pas, le paiement reste sur un reçu interne. La comptabilité montre quand même l’argent encaissé et l’argent dépensé.
Ce qui le distingue
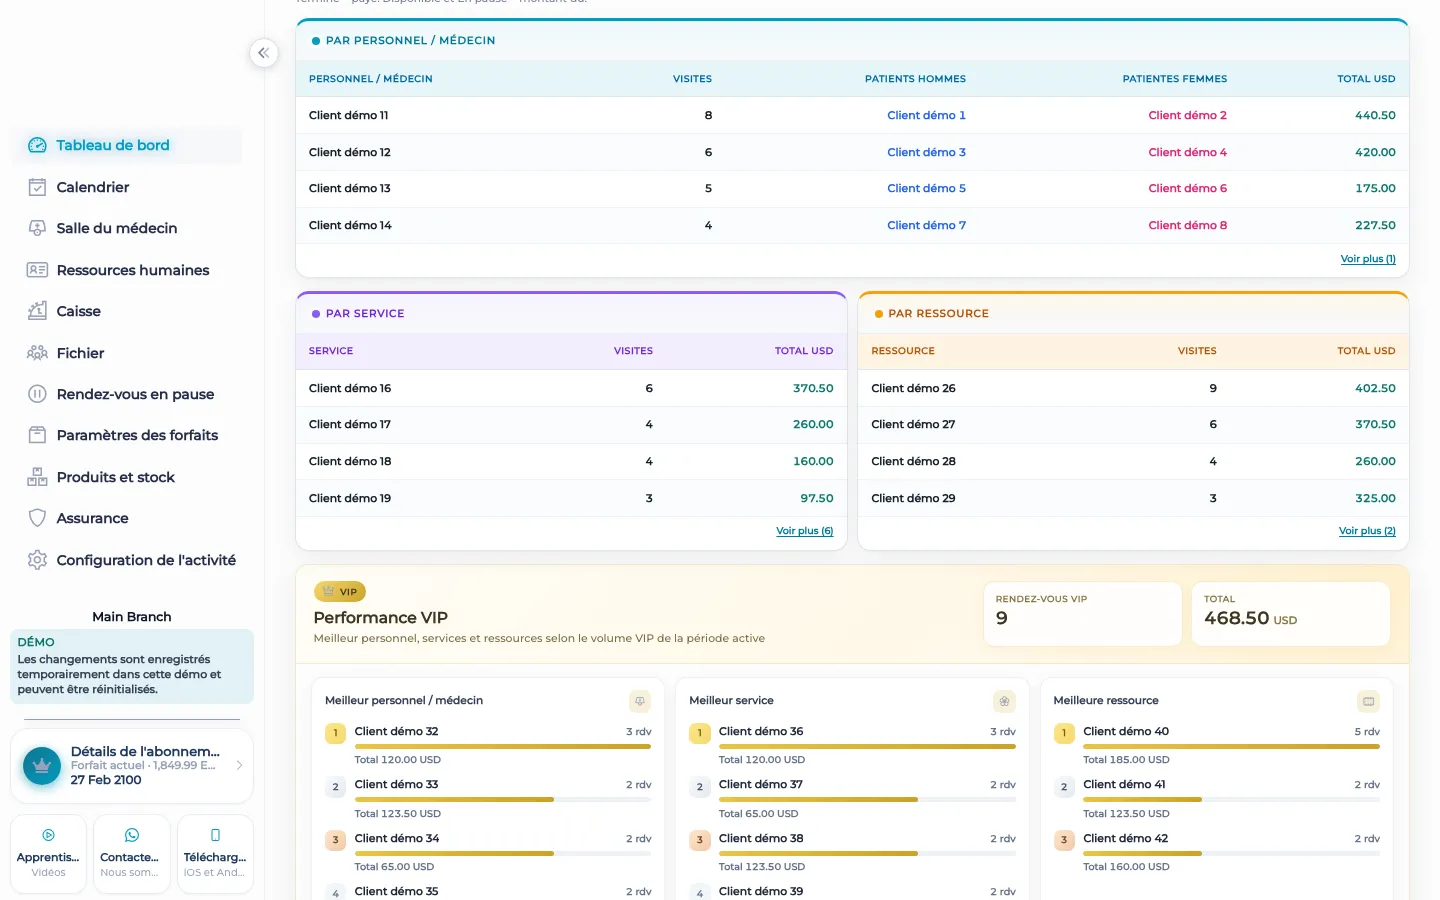
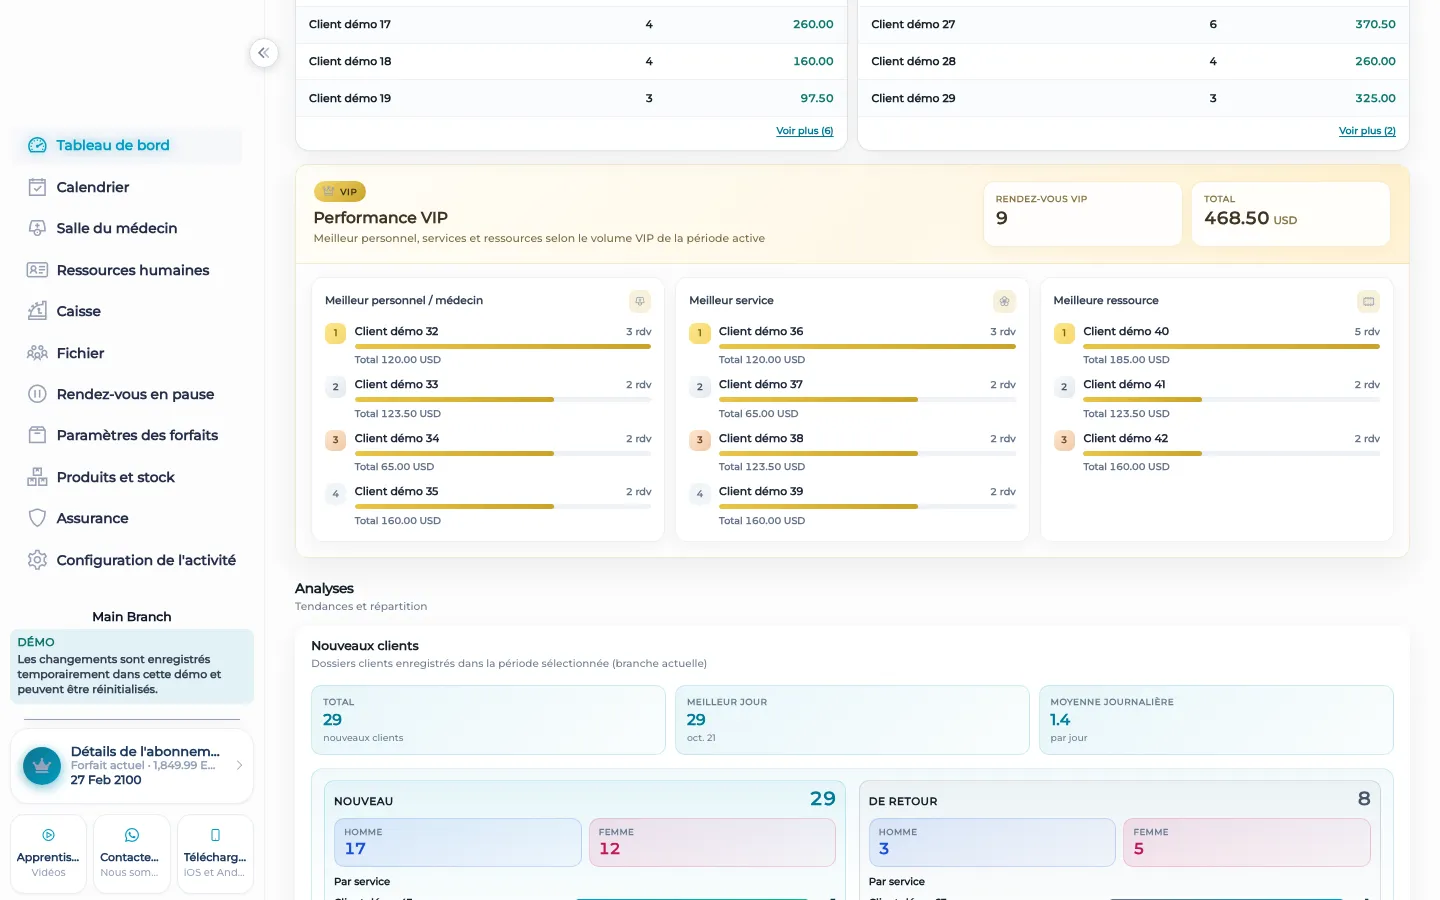
Un tableur peut ajouter une colonne pour une deuxième devise. Il ne vous dit pas que le taux est celui saisi pour ce jour, que la dépense appartient au mois, ou que la visite qui a créé la recette est encore dans l’agenda. BOC garde le paiement sur la visite. Vous ne retapez pas le montant dans un second système pour savoir si le mois a couvert ses coûts. Le tableau de bord et la vue du résultat lisent les mêmes enregistrements que la caisse a écrits.
Comment un responsable lit le mois
En fin de journée, la caisse a déjà le dû, le payé et ce qui reste ouvert, y compris un passage sans rendez-vous qui n’était pas au carnet du matin. Les dépenses d’exploitation de ce jour sont à côté de cette recette. Le lendemain matin, la vue du mois ne part pas de zéro : les dépenses d’hier sont déjà dans le mois. Quand le mois se ferme, le résultat est cette recette contre ces dépenses, et l’année est la même comparaison sur douze mois. Une deuxième devise n’exige pas une deuxième clôture. Vous saisissez le taux du jour et les montants restent marqués par leur devise. Rien de cela ne dépose une déclaration fiscale. Rien de cela ne remplace la facture électronique égyptienne quand c’est ce lien dont la visite a besoin. Cela dit au propriétaire si le bureau a encaissé plus qu’il n’a dépensé, dans le même espace que les rendez-vous.
Comment cela marche dans BOC
- Encaisser. Notez le dû, le payé et le reste à la caisse, en espèces, carte ou portefeuille.
- Fixer le taux du jour. Quand deux devises sont utilisées, saisissez le taux du jour pour que les montants restent marqués.
- Saisir les dépenses du jour. Ajoutez les dépenses d’exploitation. Elles passent dans le mois. La perte de stock reste au stock.
- Lire le résultat. Comparez recettes et dépenses par mois et par année. Ce n’est pas un dépôt fiscal.
- N’utiliser l’étape Égypte que si elle s’applique. Envoyez une facture électronique depuis la visite seulement si la taxe égyptienne est activée. Sinon le paiement reste sur le reçu interne.
À qui cela sert
Cliniques Une clinique lit le mois comme des visites encaissées contre les dépenses des salles.
Cliniques dentaires Un cabinet dentaire garde le revenu du fauteuil et les dépenses de labo ou de fournitures dans le même mois, dans les devises réellement encaissées.
Dermatologie et laser Une clinique laser voit les paiements de forfaits et les dépenses du jour sans un second tableur pour la deuxième devise.
Salons de beauté Un salon ferme la journée depuis la caisse et retrouve ces montants dans le mois.
Spas Un spa sépare la recette d’un soin des dépenses d’exploitation du jour sans retaper l’un ou l’autre.
Barbiers Un barbier qui encaisse en espèces et dans une deuxième devise garde les deux sur la même clôture.
Physiothérapie Un cabinet de physiothérapie compare un mois de visites de retour au loyer et aux autres dépenses.
Clubs sportifs Un club lit la recette des courts ou des cours contre les dépenses du mois, toujours sans page de réservation pour le membre.
Bénéfices concrets
- Deux devises restent sur une journée, avec un taux que vous saisissez pour ce jour.
- Les dépenses d’exploitation du jour passent dans les chiffres du mois.
- Le résultat oppose recettes et dépenses, par mois et par année.
- La perte de stock n’est pas passée en silence comme dépense d’exploitation.
- La facture électronique égyptienne est une étape séparée, seulement si la taxe égyptienne est activée.
Questions
Est-ce une déclaration fiscale ?
Non. Le résultat compare recettes et dépenses dans BOC. Il ne dépose pas de déclaration.
Où le paiement est-il pris ?
À la caisse, en dû, payé et reste, en espèces, carte ou portefeuille. La comptabilité lit ces montants.
Comment fonctionnent deux devises ?
BOC garde deux devises et un taux du jour. Les montants restent marqués par la devise d’encaissement.
Les dépenses du jour disparaissent-elles demain ?
Non. Les dépenses d’exploitation passent dans le mois et dans la comparaison annuelle.
La perte de stock est-elle une dépense ?
La perte reste sur le stock. Elle n’est pas passée seule en dépense d’exploitation.
Quand une facture électronique égypte existe-t-elle ?
Seulement si l’activité utilise la taxe égyptienne et que le portail est relié. Sinon le paiement reste sur un reçu interne.